Belastingen in Spanje: dit moeten Nederlanders en Belgen weten over wonen, werken en een huis kopen
Wie naar Spanje verhuist, een vakantiehuis koopt of een eigen bedrijf begint, krijgt te maken met Spaanse belastingen. Maar wanneer moet je belasting betalen in Spanje en wanneer in Nederland of België? De regels zijn niet voor iedereen hetzelfde. Je woonplaats, inkomen, woningbezit en zelfs de Spaanse regio waarin je woont, kunnen grote verschillen maken.
Spanje kent andere belastingregels dan Nederland en België
Spanje heeft een uitgebreid belastingstelsel met landelijke, regionale en gemeentelijke belastingen.
Daardoor kan de belastingdruk sterk verschillen per situatie.
Zo betaalt iemand die permanent in Spanje woont mogelijk Spaanse inkomstenbelasting over zijn wereldwijde inkomen, terwijl een Nederlander met uitsluitend een vakantiehuis in Spanje doorgaans alleen belasting verschuldigd is over bepaalde Spaanse inkomsten en bezittingen.
Ook zijn niet alle belastingen in heel Spanje gelijk.
De autonome regio’s hebben op verschillende belastingterreinen bevoegdheden om tarieven, vrijstellingen en kortingen vast te stellen.
Dat kan bij de aankoop of vererving van een woning duizenden euro’s verschil maken.
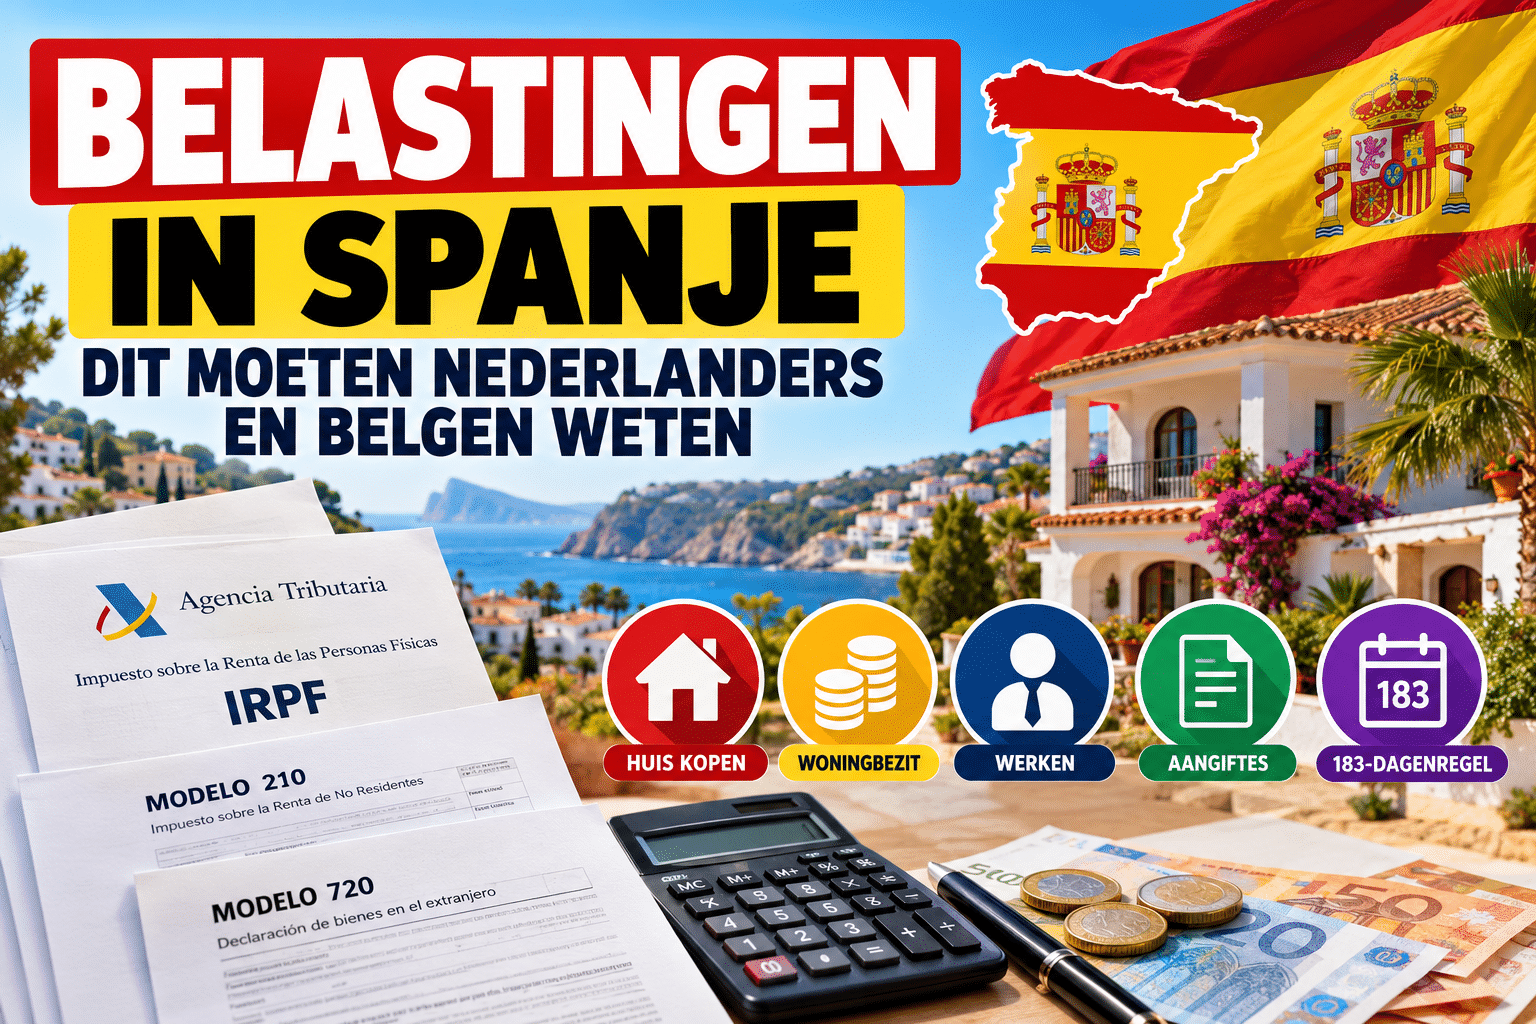
De 183-dagenregel bepaalt niet alles
Een van de belangrijkste vragen bij emigratie is wanneer iemand fiscaal inwoner van Spanje wordt.
Wie meer dan 183 dagen gedurende een kalenderjaar in Spanje verblijft, wordt volgens de Spaanse wet doorgaans als fiscaal inwoner beschouwd.
Maar er is een belangrijke uitzondering.
Ook iemand die minder dan 184 dagen in Spanje verblijft, kan onder bepaalde omstandigheden fiscaal inwoner zijn.
Dat kan bijvoorbeeld wanneer het belangrijkste centrum van zijn economische activiteiten of belangen zich in Spanje bevindt.
Ook de woonplaats van een echtgenoot en afhankelijke minderjarige kinderen kan een rol spelen.
Wanneer twee landen iemand als fiscaal inwoner beschouwen, moet aan de hand van het toepasselijke belastingverdrag worden vastgesteld welk land voor verdragsdoeleinden als woonland geldt.
Een NIE-nummer of inschrijving bij de Spaanse gemeente betekent dus niet automatisch dat je ook fiscaal inwoner bent.
Inkomstenbelasting over je wereldwijde inkomen
Wie fiscaal inwoner is van Spanje, krijgt in beginsel te maken met de Spaanse inkomstenbelasting: de Impuesto sobre la Renta de las Personas Físicas, afgekort IRPF.
Daarbij moet je mogelijk niet alleen Spaanse inkomsten aangeven, maar ook inkomsten uit andere landen.
Denk bijvoorbeeld aan een Nederlands pensioen, inkomsten uit buitenlandse beleggingen of huuropbrengsten van een woning buiten Spanje.
Dat betekent niet automatisch dat Spanje over al deze inkomsten ook daadwerkelijk belasting mag heffen.
Belastingverdragen kunnen bepalen welk land bevoegd is om bepaalde inkomsten te belasten en hoe dubbele belasting wordt voorkomen.
De Spaanse inkomstenbelasting kent progressieve tarieven, waarbij de uiteindelijke belasting mede afhankelijk is van de regio waarin iemand woont.
Nederlandse bankrekening of woning behouden
Nederlanders die naar Spanje emigreren, behouden soms een woning, spaarrekening of beleggingen in Nederland.
Ook deze buitenlandse bezittingen kunnen gevolgen hebben voor hun Spaanse belastingverplichtingen.
Spanje kent daarvoor onder andere modelo 720.
Via deze informatieaangifte moeten bepaalde buitenlandse bezittingen worden gemeld wanneer de wettelijke grenzen worden overschreden.
Een belangrijke grens is 50.000 euro per categorie.
De regeling maakt onderscheid tussen onder meer buitenlandse bankrekeningen, bepaalde beleggingen en buitenlandse onroerende zaken.
Er bestaan vrijstellingen en regels voor wanneer opnieuw aangifte nodig is.
Modelo 720 is een informatieaangifte en geen afzonderlijke belasting op het aangegeven vermogen.
Een woning kopen in Spanje: welke belastingen betaal je?
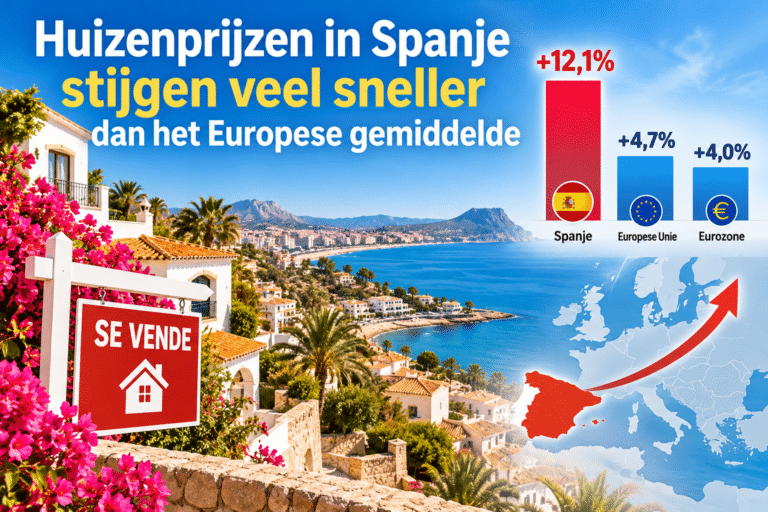
Wie een huis in Spanje koopt, moet rekening houden met belastingen bovenop de aankoopprijs.
Bij bestaande woningen wordt doorgaans overdrachtsbelasting betaald.
Deze belasting heet Impuesto sobre Transmisiones Patrimoniales (ITP).
De hoogte verschilt per autonome regio en soms ook per persoonlijke situatie of type woning.
Bij nieuwbouwwoningen geldt in het algemene Spaanse btw-gebied doorgaans 10 procent btw, aangevuld met de toepasselijke belasting op bepaalde notariële documenten (AJD).
Op de Canarische Eilanden gelden afwijkende indirecte belastingregels.
Het is daarom verstandig om vóór de aankoop de volledige kosten te laten berekenen.
Jaarlijkse belasting voor huiseigenaren
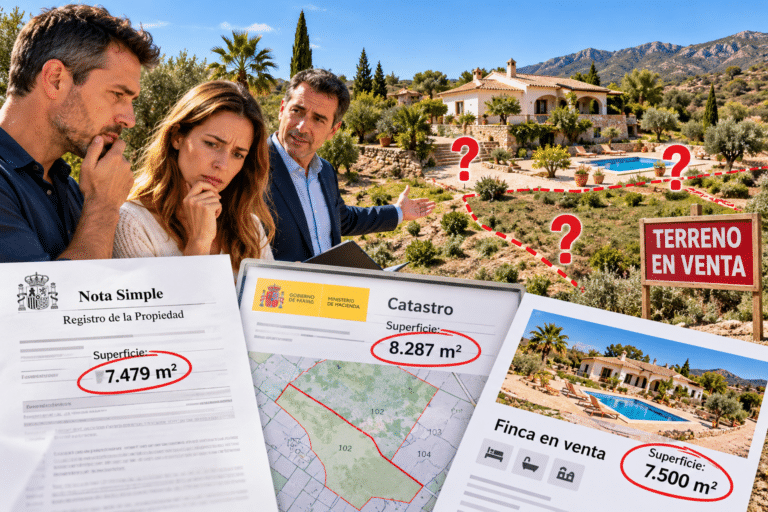
Wie een woning bezit in Spanje, betaalt doorgaans jaarlijks gemeentelijke onroerendgoedbelasting.
Deze belasting heet Impuesto sobre Bienes Inmuebles, meestal afgekort tot IBI.
De hoogte is afhankelijk van onder andere de kadastrale waarde van de woning en het belastingtarief van de betreffende gemeente.
Daarnaast kunnen gemeenten afzonderlijke kosten of heffingen in rekening brengen voor bijvoorbeeld afvalinzameling.
Ook kan een gemeentelijke voertuigbelasting gelden wanneer je een auto op jouw naam hebt.
De exacte bedragen verschillen per gemeente.
Vakantiehuis zonder verhuur kan toch belast worden
Veel Nederlanders en Belgen bezitten een tweede woning in Spanje die zij uitsluitend zelf gebruiken.
Toch kan ook zo’n woning aanleiding geven tot Spaanse inkomstenbelasting.
Voor particuliere eigenaren die geen fiscaal inwoner van Spanje zijn, kent Spanje namelijk een regeling voor een toegerekend of fictief vastgoedinkomen.
De belasting wordt doorgaans berekend aan de hand van een wettelijk percentage van de kadastrale waarde, niet simpelweg als percentage van de marktwaarde van het huis.
Voor inwoners van Nederland en België geldt doorgaans een tarief van 19 procent over de berekende belastinggrondslag.
De aangifte verloopt via modelo 210.
Voor belastingjaar 2025 moet de aangifte in 2026 worden gedaan. Voor het fictieve vastgoedinkomen over 2026 begint de nieuwe aangifteperiode op 1 april 2027.
Wie zijn woning verhuurt, krijgt daarnaast te maken met andere regels voor daadwerkelijke huurinkomsten.
Belastingen bij verkoop van een Spaanse woning
Ook bij de verkoop van een woning kunnen verschillende belastingen verschuldigd zijn.
De belangrijkste zijn de belasting over de gerealiseerde verkoopwinst en de gemeentelijke belasting op de waardestijging van stedelijke grond, bekend als plusvalía municipal.
Welke bedragen verschuldigd zijn, hangt onder andere af van de aankoopprijs, verkoopprijs, aftrekbare kosten en fiscale woonplaats.
Voor mensen die fiscaal niet in Spanje wonen, geldt bij verkoop bovendien doorgaans dat de koper 3 procent van de verkoopprijs moet inhouden en afdragen aan de Spaanse belastingdienst.
Dit bedrag is een voorheffing en niet automatisch de definitieve belasting.
Onder bepaalde voorwaarden kan een teruggaaf of aanvullende betaling volgen.
Voor Spaanse fiscale inwoners van 65 jaar en ouder bestaan onder voorwaarden vrijstellingen bij verkoop van de eigen hoofdwoning.
Zelfstandig ondernemen in Spanje
Wie in Spanje een eigen bedrijf begint, krijgt eveneens met verschillende belastingverplichtingen te maken.
Zelfstandigen worden autónomos genoemd.
Afhankelijk van de werkzaamheden moeten zij zich registreren bij de Spaanse belastingdienst en de Seguridad Social.
Zelfstandigen krijgen doorgaans te maken met inkomstenbelasting, eventuele btw en sociale premies.
Voor bepaalde inkomsten uit zelfstandige activiteiten moeten periodieke voorschotten op de inkomstenbelasting worden betaald.
Ook is in veel gevallen een btw-aangifte verplicht.
Niet iedere zelfstandige heeft echter precies dezelfde verplichtingen.
Dat hangt onder andere af van het type onderneming, de klanten, de omzet en de aard van de werkzaamheden.
Wie vanuit Spanje diensten levert aan Nederlandse of Belgische klanten, moet bovendien rekening houden met internationale btw-regels.
Belastingverschillen tussen Spaanse regio’s
Een belangrijk kenmerk van het Spaanse belastingstelsel is dat autonome regio’s op verschillende terreinen hun eigen regels kunnen vaststellen.
Dat geldt bijvoorbeeld voor bepaalde onderdelen van de inkomstenbelasting, erfbelasting, schenkbelasting en overdrachtsbelasting.
Een woning kopen of erven in Alicante kan daardoor fiscaal anders uitpakken dan een vergelijkbare situatie in Andalusië, Madrid of Catalonië.
Ook persoonlijke omstandigheden maken verschil.
Sommige regio’s bieden kortingen voor jongeren, mensen met een beperking of kopers van een eerste eigen woning.
Bij emigratie en vastgoedaankoop is het daarom niet voldoende om alleen naar landelijke Spaanse belastingregels te kijken.
Ook overwinteraars moeten opletten
Wie ieder jaar enkele maanden in Spanje doorbrengt, wordt niet automatisch Spaans belastingplichtige.
Toch is het belangrijk om de verblijfsduur goed bij te houden.
De eerder genoemde 183-dagenregel speelt hierbij een belangrijke rol, maar ook economische en persoonlijke omstandigheden kunnen relevant zijn.
Daarnaast kan iemand die een woning bezit in Spanje te maken krijgen met Spaanse belastingen, ook wanneer hij fiscaal inwoner van Nederland of België blijft.
Voor overwinteraars met een eigen woning zijn vooral de IBI en de belasting voor niet-residente woningeigenaren belangrijke aandachtspunten.
Dubbele belasting betalen in twee landen
Spanje heeft belastingverdragen gesloten met onder andere Nederland en België.
Deze verdragen moeten voorkomen dat hetzelfde inkomen zonder verrekening of vrijstelling dubbel wordt belast.
Maar een belastingverdrag betekent niet dat je nooit in twee landen aangifte hoeft te doen.
Soms moeten inkomsten of bezittingen in beide landen worden opgegeven, terwijl uiteindelijk een vrijstelling of verrekening wordt toegepast.
Voor pensioenen, inkomsten uit onroerend goed en zelfstandige werkzaamheden kunnen verschillende verdragsregels gelden.
Vooral bij emigratie met een Nederlands pensioen, onderneming of koopwoning is een voorafgaande fiscale beoordeling verstandig.
Goede voorbereiding voorkomt onverwachte kosten
De Spaanse belastingregels zijn niet noodzakelijk ingewikkelder dan die in Nederland of België, maar ze verschillen op belangrijke onderdelen.
Bij emigratie verandert vaak niet alleen het land waarin iemand woont, maar ook de manier waarop inkomen, vermogen en vastgoed worden belast.
Daarom is het verstandig om vooraf te onderzoeken welke gevolgen een verhuizing heeft voor je persoonlijke belastingpositie.
Een Spaanse fiscalist of gestor met kennis van internationale belastingverdragen kan daarbij helpen.
De belangrijkste conclusie: wie in Spanje woont, werkt of vastgoed bezit, hoeft niet automatisch over alles Spaanse belasting te betalen. Maar het is wel belangrijk om te weten welke aangiftes verplicht zijn en welke regels op jouw situatie van toepassing zijn.