Met pensioen in Spanje: vier manieren om eerder, later of gedeeltelijk te stoppen met werken
Wie in Spanje werkt en premies betaalt aan de Seguridad Social, hoeft niet per se van de ene op de andere dag volledig te stoppen met werken zodra de pensioenleeftijd is bereikt. Het Spaanse pensioenstelsel kent verschillende mogelijkheden om eerder te stoppen, geleidelijk af te bouwen of juist door te werken terwijl je al een deel van je pensioen ontvangt.
Voor Nederlanders en Belgen die in Spanje werken kan het daarom belangrijk zijn om ruim vóór de pensioendatum te bekijken welke mogelijkheid financieel het gunstigst uitpakt.
Pensioenleeftijd in Spanje in 2026
De gewone Spaanse pensioenleeftijd is in 2026 66 jaar en 10 maanden voor mensen die minder dan 38 jaar en 3 maanden premie hebben betaald.
Wie minimaal 38 jaar en 3 maanden heeft bijgedragen, kan in 2026 nog op 65-jarige leeftijd met pensioen.
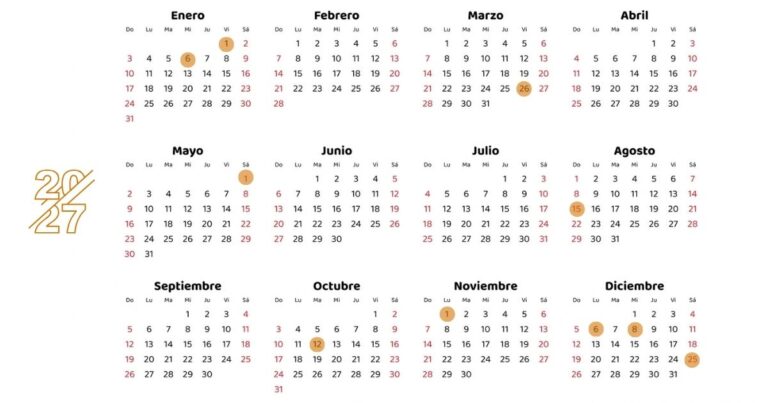
Vanaf 2027 wordt de eindfase van de hervorming bereikt: dan bedraagt de pensioenleeftijd 67 jaar, tenzij iemand minimaal 38 jaar en 6 maanden heeft opgebouwd. In dat geval blijft pensionering vanaf 65 jaar mogelijk.
Naast het gewone pensioen bestaan er vier belangrijke mogelijkheden om anders met pensionering om te gaan.
1. Eerder stoppen: vervroegd pensioen
De eerste mogelijkheid is de jubilación anticipada, het vervroegde pensioen.
Wie vrijwillig eerder wil stoppen, kan onder voorwaarden maximaal twee jaar vóór de normale pensioenleeftijd met pensioen. Hiervoor moet in de meeste gevallen minimaal 35 jaar premie zijn betaald.
Daar staat wel iets tegenover: het pensioen wordt blijvend verlaagd.
Hoe groot die korting is, hangt onder andere af van:
- hoeveel maanden je eerder stopt;
- hoeveel jaren je premie hebt betaald;
- en of je vrijwillig of onvrijwillig eerder stopt.
Een paar maanden langer doorwerken kan daardoor een behoorlijk verschil maken in het pensioen dat iemand daarna levenslang ontvangt.
Bij ontslag soms vier jaar eerder
Voor werknemers die buiten hun eigen schuld hun baan verliezen bestaat een andere regeling.
Onder bepaalde voorwaarden kan vervroegd pensioen dan maximaal vier jaar vóór de normale pensioenleeftijd ingaan. Hiervoor moet in principe minimaal 33 jaar zijn bijgedragen en moet iemand onder andere gedurende ten minste zes maanden als werkzoekende ingeschreven hebben gestaan voordat het pensioen wordt aangevraagd.
Ook hierbij wordt het pensioen verlaagd, maar gelden andere reductiepercentages dan bij vrijwillig eerder stoppen.
2. Minder werken en alvast pensioen ontvangen
Een tweede mogelijkheid is de jubilación parcial, oftewel gedeeltelijk pensioen.
Hierbij blijft iemand werken, maar wordt het aantal werkuren verminderd. Voor het deel dat niet meer wordt gewerkt ontvangt de werknemer pensioen.
Bij bepaalde vormen van gedeeltelijk pensioen kan de werkgever tegelijkertijd een andere werknemer aannemen via een zogenoemd contrato de relevo. De nieuwe werknemer neemt dan een deel van de vrijgekomen arbeidsuren over.
De exacte voorwaarden hangen onder meer af van leeftijd, aantal opgebouwde premiejaren, arbeidsverleden bij de werkgever en de gekozen vorm van deeltijdpensioen.
Het voordeel is vooral dat werknemers niet abrupt hoeven te stoppen, maar geleidelijk richting volledige pensionering kunnen gaan. De Spaanse sociale zekerheid bevestigt dat zowel gedeeltelijk pensioen mét als zonder vervangende werknemer mogelijk is, afhankelijk van de leeftijd en omstandigheden.
3. Pensioen én blijven werken
Wie juist na de normale pensioenleeftijd wil blijven werken, kan gebruikmaken van de jubilación activa.
Sinds de hervormingen gelden daarbij nieuwe percentages. Om deze regeling te gebruiken moet het pensioen in principe minimaal één jaar later ingaan dan de wettelijke pensioenleeftijd.
Daarna kan een deel van het pensioen worden gecombineerd met inkomen uit werk.
Wie de pensionering uitstelt ontvangt tijdens het werk:
- na 1 jaar uitstel: 45% van het pensioen
- na 2 jaar: 55%
- na 3 jaar: 65%
- na 4 jaar: 80%
- na 5 jaar: 100%
Voor ieder volledig jaar dat iemand daarna in de regeling blijft, kan het percentage nog met 5 procentpunt stijgen, tot maximaal 100 procent.
Het werk mag zowel in loondienst als als zelfstandige worden uitgevoerd. Voor sommige zelfstandigen die personeel in dienst hebben gelden gunstigere percentages.
Zodra iemand helemaal stopt met werken, wordt het volledige pensioen weer uitgekeerd.
4. Eerst met pensioen en daarna toch weer werken
Sinds 28 augustus 2026 gelden bovendien vernieuwde regels voor de jubilación flexible, het flexibele pensioen.
Deze regeling is bedoeld voor iemand die al met pensioen is gegaan en daarna opnieuw wil gaan werken.
Bij werk in loondienst mag de arbeidsduur tussen 33 en 80 procent van een volledige werkweek liggen. Het pensioen wordt vervolgens aangepast aan het aantal uren dat wordt gewerkt.
Een eenvoudig voorbeeld:
Wie 60 procent van een volledige werkweek gaat werken, ontvangt in beginsel 40 procent van het pensioen naast het loon.
Nieuwe toeslag maakt flexibel pensioen aantrekkelijker
De regeling is in 2026 verruimd.
Wanneer iemand pas minimaal zes maanden na het oorspronkelijke pensioen voor het eerst weer in deeltijd gaat werken, kan het pensioenbedrag tijdens deze combinatie extra worden verhoogd.
Bij een arbeidsduur van 55 tot en met 80 procent geldt een aanvullende verhoging van 25 procent van het oorspronkelijke pensioenbedrag. Bij een arbeidsduur van 33 tot minder dan 55 procent bedraagt de aanvullende verhoging 15 procent.
Nieuw is bovendien dat onder voorwaarden ook bepaalde zelfstandige werkzaamheden onder de flexibele pensioenregeling kunnen vallen. In dat geval wordt 25 procent van het pensioen uitgekeerd. Hiervoor gelden wel specifieke voorwaarden, waaronder regels over eerdere inschrijving als zelfstandige.
Welke mogelijkheid is financieel het gunstigst?
Daar bestaat geen algemeen antwoord op.
Vervroegd stoppen betekent meestal dat iemand eerder vrije tijd krijgt, maar daarna levenslang een lager pensioen ontvangt. Gedeeltelijk pensioen kan interessant zijn voor wie langzaam wil afbouwen. Actief pensioen is juist bedoeld voor mensen die langer willen doorwerken en tegelijkertijd pensioeninkomen willen ontvangen.
Daarom kunnen zelfs enkele maanden verschil in de pensioendatum uiteindelijk duizenden euro’s verschil maken.
Voor wie in Spanje werkt, is het verstandig vóór het nemen van een beslissing bij de Seguridad Social te laten controleren:
hoeveel premiejaren geregistreerd staan, wat de officiële pensioenleeftijd is, hoeveel pensioen bij iedere pensioendatum wordt verwacht en welke korting of toeslag bij de verschillende regelingen hoort.
Nederlanders en Belgen in Spanje
Voor Nederlanders en Belgen is één punt extra belangrijk: deze Spaanse regels gelden voor het Spaanse pensioen dat via de Seguridad Social is opgebouwd.
Wie gedurende zijn werkzame leven bijvoorbeeld zowel in Nederland als Spanje heeft gewerkt, bouwt niet automatisch één gezamenlijk Spaans pensioen op. De pensioenrechten uit verschillende landen moeten afzonderlijk worden bekeken.
Daarom is het bij emigratie naar Spanje verstandig om niet alleen naar je leeftijd te kijken, maar vooral naar waar je hebt gewerkt, hoeveel jaren je in ieder land hebt opgebouwd en vanaf welke leeftijd ieder pensioen kan ingaan.
Wie dat enkele jaren voor pensionering laat berekenen, kan veel beter bepalen of eerder stoppen, minder werken of juist wat langer doorgaan financieel de beste aansluiting geeft.