Twee derde van het Spaanse vermogen zit in vastgoed: 92% van huurwoningen is in handen van particulieren
De woningcrisis is inmiddels een van de grootste maatschappelijke problemen van Spanje. Koopprijzen en huren zijn in veel steden sterk gestegen, jongeren komen moeilijk aan een eigen woning en in tientallen Spaanse steden wordt gedemonstreerd voor betaalbare huisvesting.
Maar achter die discussie zit een bijzonder Spaans probleem:
een enorm deel van het vermogen van gewone huishoudens zit juist in woningen en ander vastgoed.
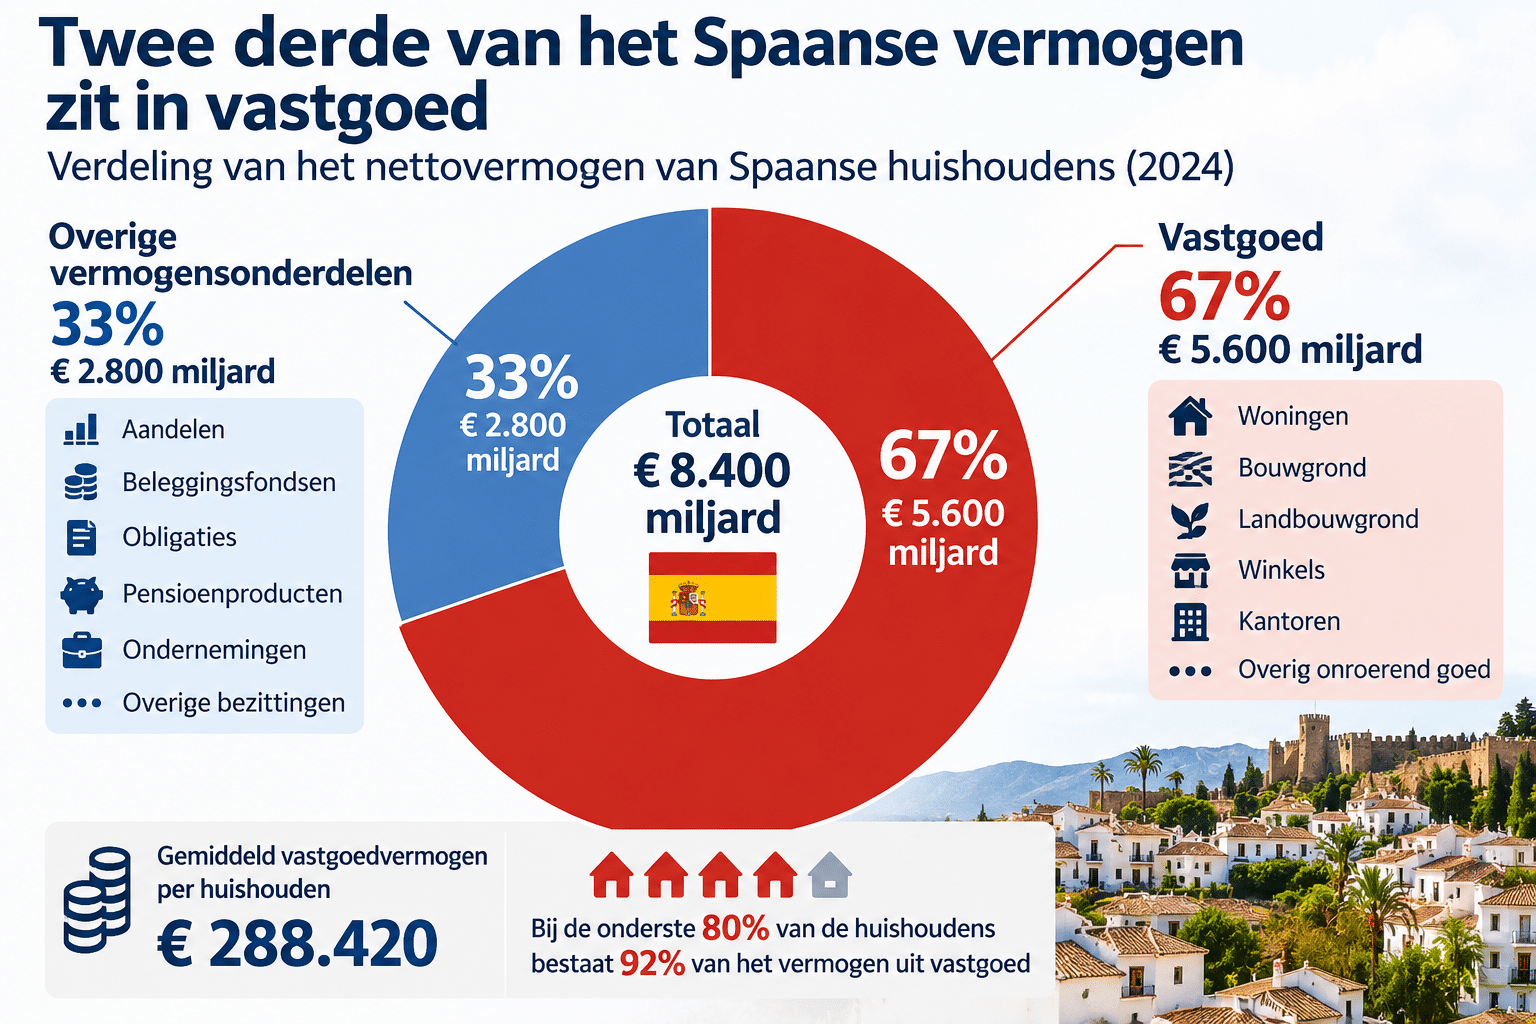
Volgens nieuwe cijfers bestaat ongeveer twee derde van het nettovermogen van Spaanse huishoudens uit vastgoed.
Tegelijkertijd blijkt ongeveer 92% van de huurwoningen in Spanje in handen te zijn van particuliere eigenaren, en niet van grote investeringsfondsen of ondernemingen.
Dat maakt hervormingen van de woningmarkt ingewikkelder dan ze op het eerste gezicht lijken.
€5.600 miljard aan vastgoedvermogen
Volgens de Distributional Wealth Accounts van de Europese Centrale Bank beschikken Spaanse huishoudens gezamenlijk over ongeveer:
€8.400 miljard nettovermogen.
Daarvan bestaat ongeveer:
€5.600 miljard uit vastgoed.
Daaronder vallen onder andere:
- woningen;
- bouwgrond;
- landbouwgrond;
- winkels;
- kantoren;
- en ander onroerend goed.
Dat betekent dat ongeveer:
67% van het totale Spaanse huishoudvermogen
in vastgoed zit.
Gemiddeld €288.000 vastgoedvermogen per huishouden
Omgerekend komt het gemiddelde vastgoedvermogen uit op ongeveer:
€288.420 per Spaans huishouden.
Maar zo’n gemiddelde moet voorzichtig worden geïnterpreteerd.
De verdeling van vermogen is namelijk zeer ongelijk.
Een huishouden zonder eigen woning kan nauwelijks vastgoedvermogen hebben, terwijl iemand met meerdere woningen of grote stukken grond miljoenen euro’s aan bezit kan hebben.
Het gemiddelde zegt daarom weinig over wat een doorsnee huishouden daadwerkelijk bezit.
Spanje afhankelijker van vastgoed dan eurozone
Spanje valt ook internationaal op.
In de eurozone bestaat gemiddeld ongeveer:
63% van het huishoudvermogen uit vastgoed.
In Spanje is dat dus ongeveer 67%.
Ter vergelijking:
- Duitsland: ongeveer 63,8%
- Frankrijk: ongeveer 63,5%
- Italië: ongeveer 49,6%
- Spanje: ongeveer 67%
Vooral ten opzichte van Italië is het verschil groot.
Spaanse gezinnen hebben hun vermogen historisch veel sterker in huizen en grond gestoken.
Bij gewone huishoudens is afhankelijkheid nóg groter
Het verschil wordt nog opvallender wanneer de rijkste huishoudens buiten beschouwing worden gelaten.
Bij de onderste 80% van de Spaanse huishoudens naar vermogen bestaat ongeveer:
92% van hun vermogen uit vastgoed.
Met andere woorden:
voor veel Spaanse gezinnen is hun woning praktisch hun volledige opgebouwde vermogen.
Ze hebben relatief weinig geld in:
- aandelen;
- beleggingsfondsen;
- obligaties;
- pensioenproducten;
- ondernemingen;
- of andere financiële bezittingen.
Hun huis is hun vermogen.
Dat verklaart een deel van het woningdebat
Daar ontstaat een ingewikkelde tegenstelling.
Voor iemand die nog geen woning heeft, zijn stijgende huizenprijzen slecht nieuws.
Maar voor iemand die twintig of dertig jaar geleden een woning kocht en inmiddels vrijwel hypotheekvrij woont, betekent dezelfde prijsstijging juist dat zijn vermogen groeit.
Een prijsdaling van bijvoorbeeld 20% kan voor starters aantrekkelijk lijken.
Maar voor miljoenen bestaande huiseigenaren betekent dat tegelijkertijd een aanzienlijke daling van hun opgebouwde vermogen.
Daarom is de Spaanse woningcrisis niet alleen een conflict tussen huurders en grote vastgoedinvesteerders.
Er staan veel meer belangen tegenover elkaar.
92% huurwoningen in handen van particulieren
Een ander opvallend cijfer betreft de huurmarkt.
Volgens schattingen van de Banco de España, gebaseerd op gegevens uit 2021, was ongeveer:
8,1% van de huurwoningen in handen van bedrijven.
Daaronder vallen bijvoorbeeld:
- vastgoedondernemingen;
- banken;
- investeringsmaatschappijen;
- en grote vastgoedfondsen.
Dat betekent dat ongeveer:
92% van de huurwoningen in particuliere handen was.
De Spaanse huurmarkt bestaat dus voor het grootste deel uit gewone particuliere eigenaren.
Maar particulier betekent niet automatisch één woning
Daar zit een belangrijke nuance.
Dat 92% van de huurwoningen in particuliere handen is, betekent niet dat 92% wordt verhuurd door iemand die slechts één extra appartement bezit.
Onder particuliere eigenaren bevinden zich ook mensen met:
- twee woningen;
- drie woningen;
- vier woningen;
- tien woningen;
- of zelfs aanzienlijk meer vastgoed.
Zij zijn juridisch nog steeds particuliere personen en geen onderneming.
Veel Spanjaarden bezitten meer dan één pand
De Spaanse kadastergegevens laten zien hoe verspreid vastgoedbezit is.
In Spanje zijn ruim:
26 miljoen stedelijke onroerende objecten
geregistreerd.
Daaronder vallen overigens niet alleen woningen, maar ook:
- winkels;
- kantoren;
- gebouwen;
- garages;
- en bouwgrond.
Iets minder dan de helft daarvan behoort toe aan eigenaren die slechts één vastgoedobject hebben.
Maar er is ook een zeer grote groep mensen die meerdere objecten bezit.
Twee tot vier objecten komt vaak voor
Ongeveer:
41% van het stedelijk vastgoed
is in handen van eigenaren die tussen twee en vier objecten bezitten.
Dat hoeft niet automatisch te betekenen dat iemand vier huurwoningen heeft.
Iemand kan bijvoorbeeld beschikken over:
- een eigen woning;
- een garage;
- een klein appartement;
- en een winkelpand.
Toch laat het zien dat meervoudig vastgoedbezit in Spanje bepaald niet uitzonderlijk is.
Grote beleggers vormen relatief klein deel
Wanneer alleen naar de grootste vastgoedbezitters wordt gekeken, verandert het beeld opnieuw.
Van alle stedelijke vastgoedobjecten behoort ongeveer:
1,1% toe aan eigenaren met meer dan tien objecten.
Wordt de grens verlaagd naar meer dan vijf objecten, dan loopt het aandeel op tot ongeveer:
11%.
Dat betekent dat grote vastgoedbezitters wel degelijk een rol spelen, maar dat het grootste deel van het Spaanse vastgoed veel breder over particulieren is verspreid.
Vastgoedfondsen wel belangrijk op specifieke plekken
Dat betekent niet dat grote investeringsfondsen geen invloed hebben.
Hun bezit concentreert zich vaak juist in bepaalde steden en wijken.
In Madrid lag het aandeel huurwoningen in handen van bedrijven volgens de Banco de España rond:
11,1%.
In Catalonië ging het om ongeveer:
10,3%.
In bepaalde buurten kan hun invloed daardoor veel groter zijn dan het landelijke gemiddelde doet vermoeden.
Ook kunnen grote partijen in korte tijd complete woonblokken opkopen.
Spanje heeft een echte ‘baksteencultuur’
De cijfers laten vooral zien hoe sterk Spanje cultureel en financieel met vastgoed verbonden is.
Generaties Spanjaarden kregen mee dat een eigen woning een van de veiligste vormen van sparen is.
Een huis werd gekocht om:
- zelf in te wonen;
- later aan kinderen na te laten;
- als pensioenvoorziening;
- als bescherming tegen inflatie;
- of om te verhuren.
Daarom wordt in Spanje vaak gesproken over de cultura del ladrillo – letterlijk de cultuur van de baksteen.
Veel minder beleggen dan bijvoorbeeld Amerikanen
In de Verenigde Staten ziet de vermogensopbouw er heel anders uit.
Daar speelt vastgoed uiteraard ook een grote rol, maar huishoudens hebben daarnaast veel grotere bedragen in:
- aandelen;
- pensioenfondsen;
- beleggingsfondsen;
- bedrijven;
- en andere financiële producten.
In Spanje zit bij grote delen van de middenklasse vrijwel al het vermogen in het huis.
Dat maakt Spaanse huishoudens extra gevoelig voor veranderingen op de huizenmarkt.
Stijgende prijzen creëren winnaars en verliezers
De enorme prijsstijgingen van de afgelopen jaren hebben daardoor twee volledig verschillende effecten.
Voor iemand die een woning bezit:
het vermogen stijgt.
Voor iemand die nog moet kopen:
de woning raakt steeds verder buiten bereik.
Dat zorgt vooral voor een generatieverschil.
Oudere huishoudens kochten vaak toen woningen relatief veel goedkoper waren ten opzichte van salarissen.
Jongeren moeten tegenwoordig veel grotere bedragen lenen of jarenlang sparen voordat zij überhaupt een koopwoning kunnen betalen.
Ook huurders tegenover verhuurders
Op de huurmarkt ontstaat een vergelijkbare tegenstelling.
Een verhuurder ziet stijgende huurprijzen mogelijk als compensatie voor:
- inflatie;
- onderhoud;
- belastingen;
- financieringskosten;
- en risico’s.
Een huurder ziet vooral dat een steeds groter deel van het maandinkomen naar wonen gaat.
Beide partijen kijken daardoor vanuit een totaal ander perspectief naar dezelfde markt.
Waarom woningbeleid zo moeilijk ligt
Dat verklaart mede waarom hervormingen van de Spaanse woningmarkt politiek zo gevoelig zijn.
Maatregelen kunnen bijvoorbeeld gunstig zijn voor huurders, maar tegelijkertijd particuliere verhuurders raken.
Denk aan:
- huurprijsbeperkingen;
- strengere huurwetgeving;
- hogere belastingen op leegstand;
- beperkingen op tijdelijke verhuur;
- strengere regels bij huisuitzettingen;
- of extra belasting voor meerdere woningen.
Omdat zoveel Spaanse huishoudens zelf vastgoed bezitten, raken dergelijke maatregelen potentieel een zeer groot deel van de bevolking.
Alleen ‘grote fondsen aanpakken’ lost probleem niet op
De cijfers laten ook zien waarom het te eenvoudig is om de volledige woningcrisis toe te schrijven aan grote investeringsfondsen.
Zij kunnen lokaal absoluut een belangrijke rol spelen.
Maar landelijk is het grootste deel van zowel het vastgoed als de huurwoningen nog altijd in particuliere handen.
Andere factoren spelen minstens zo’n grote rol:
- jarenlang te weinig nieuwbouw;
- bevolkingsgroei;
- sterke vraag in grote steden;
- immigratie;
- buitenlandse kopers;
- toeristische verhuur;
- tijdelijke verhuur;
- trage bouwprocedures;
- hoge grondprijzen;
- en huishoudens die steeds kleiner worden.
Spanje heeft vooral meer woningen nodig
Steeds meer economen en instellingen wijzen daarom op het woningtekort als een van de belangrijkste oorzaken van de prijsdruk.
Wanneer het aantal huishoudens sneller groeit dan het aantal beschikbare woningen, neemt de concurrentie om bestaande woningen toe.
Dat leidt uiteindelijk tot hogere koop- én huurprijzen.
Regulering kan de verdeling veranderen, maar creëert op zichzelf geen extra woningen.
Het echte ‘olifant in de kamer’
Daarmee wordt duidelijk waarom de woningcrisis in Spanje zo moeilijk op te lossen is.
Een groot deel van de bevolking wil dat woningen betaalbaarder worden.
Maar tegelijkertijd hebben miljoenen huishoudens hun financiële toekomst juist gebouwd op de waarde van vastgoed.
Voor starters is een huis in de eerste plaats een plek om te wonen.
Voor veel bestaande eigenaren is diezelfde woning tegelijkertijd:
- hun spaargeld;
- hun pensioenbuffer;
- hun erfenis;
- en hun grootste financiële bezit.
En precies daarin zit de Spaanse paradox:
woningen moeten betaalbaarder worden, terwijl een groot deel van het vermogen van de bevolking juist afhankelijk is van hoge woningwaarden.
Dat maakt de huizenmarkt niet alleen een sociaal probleem, maar ook een fundamenteel onderdeel van de financiële positie van miljoenen Spaanse gezinnen.